Ich hatte ja bereits auf Facebook berichtet, dass ich vom Mailserver von peta.de eine Email erhalten habe, dass meine Email von der Emailadresse info@peta.de nicht gelesen wurde.
Nach §5 TMG Punkt 2 muss jeder Betreiber einer gewerblichen Webseite eine erreichbare Emailadresse angeben.
In einem Urteil wurde sogar festgestellt, das gewerbliche Emailadressen, täglich auf eventuell falsch in den Spamordner gelangte Emails zu prüfen sind.
Also ein klarer Rechtsverstoß von PeTA
Ich habe natürlich PeTA sofort darauf hingewiesen und mögliche Konsequenzen benannt. Hier mal das Schreiben, was ich per Fax und an die Emailadresse von Dr. Edmund Haferbeck gesendet habe.
Dieses Schreiben befindet sich im Anhang auch als PDF und wurde ihnen am 16.01.2016 um 21:44 Uhr per Fax zugestellt, siehe Sendebericht
Sendebericht Fax an PeTA
Verletzung §5 Punkt 2 TMG / Emailadresse info@peta.de nicht erreichbar
Sehr geehrter Herr Dr. Edmund Haferbeck,
am 02.01.2016 habe ich per Fax (0711860591111) und an die Emailadressen von PeTA, EdmundH@peta.de und info@peta.de eine Abmahnung vorab, versendet.
Nun habe ich von Ihrem Mailserver folgende Email erhalten, die mich informiert, dass meine Email an info@peta.de (Gesendet am 24.12.2015) nicht gelesen wurde.
Nachricht vom PeTA Mailserver – Meine Email wurde nicht gelesen
Nun scheint PeTA, seit dem 07.06.2015, die im Impressum angegebene Email-Adresse info@peta.de nicht abzuholen, oder sperrt vorsätzlich die Emailadresse info@gerati.de aus.
Emails die auf Rechtsverstöße PeTA hinweisen, werden einfach nicht gelesen
Nach dem Telemediengesetz (TMG) § 5 Allgemeine Informationspflichten, sind sie verpflichtet eine rechtsgültige Emailadresse, für den Empfang von elektronischer Post vorzuhalten und diese im Impressum anzugeben.
Angaben, die eine schnelle elektronische Kontaktaufnahme und unmittelbare Kommunikation mit ihnen ermöglichen, einschließlich der Adresse der elektronischen Post,
TMG §5 Punkt 2
Im Impressum geben sie info@peta.de als Emailadresse an.
Peta Impressum Angaben
In dem Urteil vom 10.01.2014 15 O 189/13 (Landgericht Bonn), müssen sie den Spam-Ordner, ihre geschäftlich im Impressum angegebene Emailadresse Täglich kontrollieren.
Dieses schein jedoch nicht der Fall zu sein, da sie auf mehrere Emails, unteranderem auch rechtliche Unterlassungsansprüche, nicht reagiert haben.
Ich fordere Sie hiermit auf, unverzüglich eine rechtsgültige Emailadresse zu benennen und diese im Impressum anzugeben, worüber man PeTA Deutschland e.V. per Email erreichen kann.
Auch ihr Fax scheint eine automatische Schredderfunktion zu besitzen, da ich jede Email, ihnen aus Rechtssicherheit, auch per Fax zugesendet habe.
Auch hier sollten sie eventuell ihr Fax überprüfen und den Aktenvernichter etwas Abseits stellen. Über eine Angabe einer korrekten Faxnummer der Rechtsabteilung wäre ich natürlich auch begeistert, da ich von PeTA immer wieder Rechtsverstöße, die meine Person, meine Firmen und meine betriebenen Webseiten betreffen, feststellen muss.
Auch auf dem Postweg, Internationales Einschreiben scheint PeTA nicht zu erreichen zu sein, obwohl ich einen Empfangsnachweis (Unterschrift) besitze, scheinen bei PeTA solche Schreiben auf mysteriöser Weise, nach der Übergabe an PeTA, sich in Luft aufzulösen.
Auch in diesem Fall bitte ich sie, Herr Dr. Edmund Haferbeck das angegebene Impressum zu prüfen und in ihrem Unternehmen einmal nachzufragen, warum Einschreibesendungen die an PeTA zu ihren Händen, als Leiter der Rechtsabteilung (namentlich genannt) nicht ihren Schreibtisch erreichen.
Vorsorglich teile ich ihnen mit, sollten sie mir bis zum 18.01.2015 12:00 (MEZ) keine Emailadresse benennen können, die ich dann per Anhang ein Rechtsschreiben zusenden kann, werde ich mich an die zuständige LFK – Landesanstalt für Kommunikation Baden-Württemberg wenden und die Verletzung des TMG dort zur Anzeige bringen. Gleichzeitig wende ich mich natürlich an ihren Domainverwalter und ihren Hoster, aufgrund der Verletzung der geltenden Rechtsbestimmungen. Hier nenne ich nur Mitstörerhaftung, nach Kenntniserlangung.
Ich würde mich freuen, wenn sie mir kurzfristig die erforderlichen Daten nach TMG §5 benennen würden, und diese in ihrem Impressum rechtsgültig ein pflegen.
Mit freundlichen Grüßen
Silvio Harnos
(Betreiber der Webseite gerati.de / Gegen radikalen Tierschutz)
Hier scheint wohl PeTA ehern zu denken, wenn ich die böse Post nicht aufmache, kann mir nichts passieren, aber warten wir es einmal ab….
52.500 € für einen Straßenbahnzug in Stuttgart! Das lässt sich PeTA die Werbung kosten. Das sind immerhin 1,32% der Spendeneinnahmen aus dem Jahr 2014 und entspräche somit auch der ganzen Reisekosten, die im Jahr 2014 bei PeTA angefallen sind.
Nun macht PeTA nicht etwa Werbung für Tiere.
Sondern zeigt eine vegane Bratwurst!
Screenshot PeTA Facebook Seite
Man kann sich natürlich Fragen, was eine Wurst mit Tierschutz zu tun hat?
Die Gemeinnützigkeit die PeTA immer wieder hervorhebt, wurde PeTA aufgrund des angeblichen Tierschutzes verliehen.
Nur hat diese Wurst nichts mit Tierschutz zu tun, sondern bewirbt eine vegane Bratwurst vom veganen Imbiss, um die Ecke, dem es an Kundschaft fehlt.
Nun kann man sich natürlich Fragen, ist dieses Wert hier 52.500 € an Spendengeldern zu investieren, wo hunderte von Tierheimen in Deutschland, vor dem finanziellen Aus stehen.
Die Spendengelder die PeTA erhält, stammen nicht für eine vegane Bratwurst, sondern sind von ihren Spendern als Tierschutzspende deklariert worden.
So kann man hier behaupten, PeTA veruntreutvorsätzlich Spendengelder, aus dem Tierschutz, um eine wirtschaftliche vegane Marke „PeTA“ zu schaffen.
So mancher Spender, sollte sich wirklich einmal überlegen, ob er eine vegane Weltherrschaft, oder Tieren die kein zu Hause finden und in Tierheimen ihr dasein fristen, unterstützen möchte.
Natürlich möchte ich die Summe, die ich errechnet habe auch Erleutern.
Wie viel kostet die Produktion und Anbringung von Werbung auf einem Bus oder einer Straßenbahn?
Service- und kundenorientierte Leistung ist uns wichtig. Wir wollen, dass Sie erfolgreich sind und mit Verkehrsmittelwerbung das bestmögliche Ergebnis erzielen. Die Produktionskosten variieren je nach Werbeform, Gestaltung, Druckverfahren und Haltbarkeit der Folie. Die Kosten für die technische Umsetzung berechnen wir auf Basis der uns zur Verfügung gestellten Entwürfe. Sie beinhaltet die Produktion und Montage der Folie sowie die Demontage der Werbefolie am Ende Ihrer Kampagne. Der Richtpreis für eine Ganzgestaltung beträgt z.B. für einen Normalbus ca. € 5.000 netto, für eine Straßenbahn liegt dieser zwischen € 11.000 und € 15.000 netto.
Traffic Boards werden zu einem bundesweit einheitlichen Servicepreis angeboten. Gerne lassen wir Ihnen bei Interesse die Preise zukommen.
Bei Bedarf stellen wir Ihnen unser Wissen und Erfahrung für die Gestaltungsoptimierung zur Verfügung.
Was kostet die Belegung von einem Bus oder einer Straßenbahn?
Die Kosten unterscheiden sich je nach Auswahl der Werbeform, Werbeträger und Einsatzgebiet. Die Miete für eine Ganzgestaltung eines Normalbusses beträgt für ein Jahr ca. € 9.600 netto. Die einmaligen Kosten für die technische Umsetzung betragen ca. € 5.000 netto. Die Miete für eine Rumpfflächenwerbung eines Normalbusses beträgt für ein Jahr ca. € 5.000 netto. Die einmaligen Kosten für die technische Umsetzung betragen ca. € 2.500 netto.
Was kostet Verkehrsmittelwerbung?
Bus- und Straßenbahnwerbung lässt sich bereits ab einem Tausender-Kontakt-Preis (TKP) von 3 Euro pro Tag realisieren. Das Medium ist nachgewiesenermaßen eine der effektivsten und nachhaltigsten Werbeformen mit einem exzellenten Preis-Leistungsverhältnis. Die Höhe der monatlichen Kosten für die Werbung auf Bussen und Straßenbahnen ist abhängig von der Werbeform, des Ortes und der Laufzeit. Je nach den genannten Kriterien liegen die monatlichen Kosten zwischen € 380 und € 2.500 netto im Monat. Die Kosten für die Gestaltung und Produktion von Buswerbung und Straßenbahnwerbung hängt von der Werbeform und der Art der Gestaltung ab. Die einmaligen Kosten für die technische Umsetzung (Produktion, Montage und Demontage) liegt je nach Werbeträger (Normalbus, Gelenkbus oder Straßenbahn), Werbeform und und Haltbarkeit der Folie zwischen € 2.000 und € 15.000 netto.
Nun scheint es PeTA jedoch auch nicht Recht zu sein, wenn man öffentlich zeigt, wie eine leckere Kaninchenkeule entsteht.
Da soll einer mal PeTA verstehen
PeTA prangerte in der üblichen Art und Weise diese öffentliche Aktion an und veröffentlichte folgenden Beitrag auf Ihrer Facebook Seite.
Screenshot Facebook PeTA
Natürlich verweist wieder PeTA auf ihre angeblich seht gut recherchierten und veröffentlichten YouTube Videos hin, die nicht nur Gerati.de bereits mehrfach als Fake-Videos nachgewiesen hatte.
Fleischkonsum ist das natürlichste der Welt
und wird sich auch nicht ändern, nur weil ein paar vegane Tierrechtsterroristen, die sich PeTA nennen, die vegane Ernährungsweise, der Menschheit vorschreiben möchten.
Wer die vegane Lebensweise von PeTA nicht annimmt und dann sich noch traut bei PeTA ein Teil des Veganismus anzuzweifeln, wird dann in den Sozialen Netzwerken wie z.B. bei Facebook gesperrt. Begründet wird die Sperrung immer wieder, mit angeblicher Verletzung der aufgestellten PeTA Netiquette, wobei hier in den meisten Fällen ehern eine freie Meinungsäußerung, durch PeTA verhindert werden soll.
Auf YouTube lässt PeTA erst gar keine fremde Meinung zu, sodass man bei PeTA generell an keiner Argumentation teilnehmen kann, was eigentlich der Sinn und auch üblich, auf öffentlichen Plattformen ist!
Screenshot YouTube Channel PeTA Deutschland
Fleischkonsum in Verbindung mit anderen Ernährungsarten, wie Obst und Gemüse, liefert als einzige Ernährungsart, alle Nahrungsbestandstoffe, die ein Menschlicher Körper benötigt.
Dieses kann PeTA durch eigene Argumentation auch nicht wiederlegen!
Und nur deshalb werden Kommentatoren, die Pro Fleisch Argumentieren bei PeTA´s Sozialmedia Seiten gesperrt. Sie könnten ja Veganer davon überzeugen, wie gefährlich ihre Ernährungsform ist.
Auch Ernährungsminister Schmidt, warnte im Dezember, vor veganer Ernährungsweise für Kinder und Jugendliche.
Das Bedeutet natürlich nicht, das Vegan schädlich sein muss. Die Aussage des Ernährungsministers, der sich auf wissenschaftliche Studien stützt, spricht von einer Gefährdung für Kinder und Jugendliche, durch Eltern, die Ihren Kindern die vegane Ernährung aufzwingen, ohne auf ausreichende vom Körper benötigte Nahrungsbestandstoffe zu achten.
Falsche vegane Ernährungsweise, kann insbesondere in Kindes- und Jugendalter zu nicht wiedergutzumachende gesundheitliche Schäden führen.
Wenn die Entwicklung der veganen Lebensweise, sich weiter so verbreitet und immer mehr Unwissende, auf Vegan umsteigen, werden wir in wenigen Jahren eine neue Volkskrankheit, die sich aus den Mangelernährungserscheinungen zusammensetzt, in Deutschland haben.
Fakt ist – nur die Mischkosternährung ist Gesund
Wobei man hier immer auf die Massen achten sollte. Wissenschaftler und Ernährungsinstitute empfehlen z.B. maximal 300 g Fleisch pro Woche. Hier liegt insbesondere der Deutsche weit darüber.
Auch eine Warnung, die gern von PeTA vorgelegt wird und von der WHO stammt wurde bereits wiederlegt. Man sollte immer daran denken. Man kann sich so Gesund ernähren und leben und dennoch kann man an Krebs und anderen Krankheiten erkranken. In erster Linie sind Umweltbedingungen, ein größeres Risiko, als wie eine falsche Ernährungsweise.
Die Ernährungsweise kann hier aber als Abschwächungsfaktor gelten. Wer sich Gesund ernährt und seinen Körper mit alle Lebensnotwendigen Ernährungsbestandstoffen versorgt und noch dazu sich in ausreichender Form bewegt, kann eine Schädigung durch Umwelteinflüsse hinauszögern, wird diese aber nie ganz ausschließen können.
Jetzt noch einmal auf das eigentliche Thema der Challenge zurück komment
Auch PeTA selbst bemängelt ja immer wieder, dass die Menschen gar nicht wissen, wie ihr Essen eigentlich produziert wird. Das bei einer Kaninchenkeule mal ein Lebewesen dran war dürfte jedem klar sein. Das man natürlich nicht sein Lieblingsschwein schlachtet, auch. Viele Bauern geben deshalb ihren Tieren keine Namen, sondern nur Nummern.
Heute sind selbst Menschen auf dem Lande, nicht mehr in der Lage ein Tier selbst zu schlachten. Dieses Phänomen haben wir der Industrialisierung der Landwirtschaft zu verdanken. Dadurch wurde erst das Höfe sterben eingeläutet und heute weiß kaum noch einer, wie ein Leben eines Wienerschnitzels, eigentlich ausgesehen hat.
Ich stamme noch aus der Zeit, als man Schulgartenunterricht hatte und auch einmal im Jahr zur Apfel-, oder Erdbeerernte verpflichtet wurde.
Die Kinder von heute kennen nicht einmal die Abläufe in der Landwirtschaft.
Da sollten sich die Bundesregierung und auch die Landesregierungen, einmal ein paar Gedanken machen, um den Kindern und Jugendlichen dieses wieder einmal näher zu bringen.
PeTA scheinen die Themen langsam auszugehen. Angekündigte Aktionen gegen Obi und Hagebau scheinen in der Rechtslage erstickt worden sein. Auch auf die von PeTA angekündigte Wiesenhof Aktion wartete man bisher vergebens.
So bleibt PeTA nichts anderes übrig, als aus dem Schleimbeutel der Lügen alte Kamellen wieder hervorzubringen. So gibt es seit Monaten immer wieder alte Geschichten, die den PeTA Mitläufern als Aktuelles Thema untergejubelt werden.
Und die Gehirnwäsche die PeTA ihren Jüngern verpasst scheint immer noch zu wirken, denn sie Jubeln immer noch den alten Geschichte zu. Goebbels hätte wohl seine wahre Freude, an PeTA gehabt. Denn PeTA ruft mittlerweile auch zur veganen Endlösung auf!
Neues altes Thema Fleisch verursacht Krebs
Screenshot PeTA Facebook Seite, als Fakemeldung durch Gerati.de entlarvt
Schon einen Tag nach der voreilig veröffentlichten Presseerklärung, ruderte die WHO zurück und erklärte das Fleisch nicht so Krebserregend sei wie es in der Presse angegeben wurde.
So geisterte die Zahl, dass um 18% das Krebsrisiko steige, durch die Presse, was natürlich PeTA auch veröffentlichte. Hingegen PeTA stellten natürlich die Presse die Fehler der Aussages in neueren Artikeln richtig. Man kann Wurst und Fleischprodukte essen ohne jemals Krebs zu bekommen.
Und die gern zitierte Behauptung von PeTA, nur durch Vegane Ernährung würde man das Krebsrisiko auf 0 reduzieren, ist der größte Schwachsinn den es gibt. Es gibt bisher keine Erkenntnisse, dass es überhaupt eine Ernährungsweise nachzusagen ist, dass diese bestimmte Krankheitsbilder wie Krebs, HIV und andere Volkskrankheiten lindert, oder verhindert.
Dass Deutschlandradiokultur veröffentlichte bereits am 30.10.2015 eine Gegendarstellung, zu dieser irrwitzigen Behauptung, die PeTA immer wieder gern aufgreift.
Wie schon gesagt, PeTA selbst hat diese Behauptung bis heute nicht dementiert und veröffentlicht erneut diese Behauptung, ohne diese wissenschaftlich belegen zu können.
Jede Ernährungsweise hat ihre Schwachstellen,
und es kommt immer auf die Masse an. Wer sich jeden Tag von McDonald ernährt und dazu sich nicht bewegt, braucht sich nicht über seinen anschwellenden Vorbau zu wundern.
Fleisch ist für den menschlichen Körper wichtig, da es viele Lebenswichtige Ernährungsbausteine besitzt.
Andererseits sind vegane Lebensmittel chemisch aufgearbeitet und überwürzt und niemand kann die Gesundheitsschäden die eventuell hierdurch bestehen vorhersagen. Ein Blick auf die Inhaltsstoffe sollte so manchen Veganer eigentlich abschrecken. Wer isst schon gern Tapetenkleister! Auch wenn dieses nicht als Gesundheitsschädlich eingestuft wird, sollte man sich bei den einen oder anderen Inhaltsstoff und deren Menge, einige Gedanken machen.
Nicht umsonst gab der zuständiger Ernährungsminister Schmidt eine Warnung, für die vegane Ernährungsweise von Kindern und Jugendlichen heraus!
Jürgen schaut immer gern hinter die Aussagen und Analysiert dann die Wahrheiten, die in den Behauptungen stecken.
Fragen…
– In einer Studie von „Stiftung Warentest“ und „Deutsches Zentralinstitut für soziale Fragen (DZI)“ vom November 2013, wird die „Tierrechtsorganisation“ PETA Deutschland unter den „unwirtschaftlich arbeitenden Organisationen“ aufgeführt…
– PETA wird in „Transparenz“ und „Organisation und Kontrolle“ bloß mit „unzureichend“ bewertet… https://www.test.de/Spenden-Diesen-Organisationen-koennen-…/
– Als Reaktion darauf verfasste PETA eine Notiz auf der eigenen Facebook-Seite, worin unter anderem folgendes steht:
Erstelltes Gutachten der Anwaltskanzlei Graf von Westphalen
„Nach Angaben einer unabhängigen Wirtschaftsprüfungsgesellschaft, die jedes Jahr die Bücher von PETA-Deutschland erstellt und einen Finanzbericht verfasst, fließen 87% der Spenden die PETA erhält direkt in Aufklärungskampagnen, politische Arbeit PR-Kampagnen und Öffentlichkeitsarbeit.“
— Harald Ullmann, 2. Vorsitzender PETA Deutschland, Notiz der „PETA Deutschland“-Facebook-Seite, 22. November 2013 um 11:01 Uhr
[Bevor ich darauf eingehe, nenne ich erst mal die Anzahl, wie oft das Wort „Schutz“ (wie in „Tierschutz“) in der Rechtfertigung von Harald Ullmann vorkam: genau 2x… und beide Male bezieht er sich NICHT auf PETA oder PETAs Tätigkeiten… „Merkwürdig“, oder?]
– Frage 1: Wie „unabhängig“ ist ein Wirtschaftsprüfer tatsächlich, der JEDES JAHR von PETA dafür bezahlt wird die Bücher zu erstellen und einen Finanzbericht zu verfassen (möglicherweise mit einem gewissen „Spendengeld-Bonus“)?!
– Frage 2: WENN tatsächlich 87% der Spenden, die PETA erhält, direkt in „Aufklärungskampagnen“, „politische Arbeit“, „PR-Kampagnen“ und „Öffentlichkeitsarbeiten“ fließen würden (und man davon ausgeht, dass die restlichen 13% in Verwaltung, Personalkosten usw. fließen), kommt demnach also wirklich gar nichts direkt Tieren zugute?! 😕
– Frage 3: WENN PETA Deutschland tatsächlich 87% der Spenden u.a. in „politische Arbeit“ und „PR-Kampagnen“ steckt, warum gilt PETA Deutschland e.V. denn dann überhaupt noch als „gemeinnützig“?!
1.) Laut § 52 der Abgabenordnung „Gemeinnützige Zwecke“ sind Körperschaften dann „gemeinnützig“, wenn ihre Tätigkeit „selbstlos“ ist… „PR-Kampagnen“ gelten meines Wissens nach nicht als „selbstlos“ – diese sind eher „eigennützig“…
2.) Auch müssen jene Organisationen die jeweiligen „gemeinnützigen“ Zwecke „ausschließlich und unmittelbar“ verfolgen (§§ 56 und 59 AO) – PETA hingegen betreibt oder unterstützt immer wieder (auch) „allgemeinpolitische Parteipolitik“…
[laut „Gutachten zu fragwürdigen Tierrechtskampagnen und zu der Frage einer gemeinnützigkeitsschädlichen Mittelverwendung durch den Verein Peta Deutschland e.V.“, Dr. Walter Scheuerl, Kanzlei Graf von Westphalen, 18.09.2012, https://gerati.de/wp-content/uploads/GutachtenPETA.pdf ]
PS: Ein Jahr später (November 2014) schnitt PETA erneut in einer Transparenz-Studie (Phineo gAG) schlecht ab: Platz 46 von 50 untersuchten „Spendenorganisationen“, insgesamt „2,22“ von möglichen „5,00“ Punkten und in der Unterkategorie „Transparenz bei Aktivitäten“ erreichte PETA sogar abgeschlagen das schlechteste Ergebnis („0,8“ von möglichen „5,0“ Punkten)… https://www.spiegel.de/…/spenden-ranking-so-transparent-arbe…
Es hat tatsächlich den Anschein, dass beide Finanzämter die Strafanzeigen versuchen unter den Tisch zu kehren. Anders lässt sich die Hartnäckigkeit der Verweigerung einer simplen Eingangsbestätigung nicht erklären.
Was bisher alles Geschah lesen sie in diesen Artikeln:
Gestern gab es dann endlich einmal ein Lebenszeichen vom Finanzamt Stuttgart!
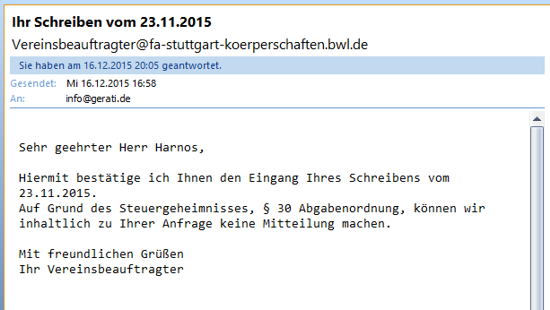
Die Email sah für mich schon etwas, für behördliche Zwecke schon etwas Ominös aus!
Screenshot Outlook 17.12.2015
Als ich diese Email auf Facebook unter PeTA – Nein Danke veröffentlichte, kam es zu einer Diskussion und den Behauptungen, dass das Finanzamt nicht reagieren müsse!
In Fragen auf das Steuergeheimniss ist dieses richtig, nur will ich persönlich keine Steuerinformationen wissen, sondern nur ob die von mir geschriebene Anzeige, die ich per Fax versendet habe, ordentlich lesbar bei beiden Finanzämtern angekommen ist.
Ich habe zwar eine Versandbestätigung meines Faxes erhalten, jedoch kommt es immer wieder einmal vor, dass bei der Übertragung Seiten fehlen, oder nicht Lesbar sind.
Wie will eines der beiden Finanzämter, die Anzeige verfolgen, wenn z.B. wichtige Daten einfach fehlen.
Das was beide Finanzämter zurzeit machen, ist auf Unkenntnis spielen und somit den Eingang einer Anzeige Verleumden.
Auch die Behauptung bei dieser Auskunft würde §30 AO greifen sehe ich nicht so.
Abgabenordnung (AO) § 30 Steuergeheimnis
(1) Amtsträger haben das Steuergeheimnis zu wahren.
(2) Ein Amtsträger verletzt das Steuergeheimnis, wenn er
1.
Verhältnisse eines anderen, die ihm
a)
in einem Verwaltungsverfahren, einem Rechnungsprüfungsverfahren oder einem gerichtlichen Verfahren in Steuersachen,
b)
in einem Strafverfahren wegen einer Steuerstraftat oder einem Bußgeldverfahren wegen einer Steuerordnungswidrigkeit,
c)
aus anderem Anlass durch Mitteilung einer Finanzbehörde oder durch die gesetzlich vorgeschriebene Vorlage eines Steuerbescheids oder einer Bescheinigung über die bei der Besteuerung getroffenen Feststellungen
bekannt geworden sind, oder
2.
ein fremdes Betriebs- oder Geschäftsgeheimnis, das ihm in einem der in Nummer 1 genannten Verfahren bekannt geworden ist,
unbefugt offenbart oder verwertet oder
3.
nach Nummer 1 oder Nummer 2 geschützte Daten im automatisierten Verfahren unbefugt abruft, wenn sie für eines der in Nummer 1 genannten Verfahren in einer Datei gespeichert sind.
(3) Den Amtsträgern stehen gleich
1.
die für den öffentlichen Dienst besonders Verpflichteten (§ 11 Abs. 1 Nr. 4 des Strafgesetzbuchs),
1a.
die in § 193 Abs. 2 des Gerichtsverfassungsgesetzes genannten Personen,
2.
amtlich zugezogene Sachverständige,
3.
die Träger von Ämtern der Kirchen und anderen Religionsgemeinschaften, die Körperschaften des öffentlichen Rechts sind.
(4) Die Offenbarung der nach Absatz 2 erlangten Kenntnisse ist zulässig, soweit
1.
sie der Durchführung eines Verfahrens im Sinne des Absatzes 2 Nr. 1 Buchstaben a und b dient,
2.
sie durch Gesetz ausdrücklich zugelassen ist,
3.
der Betroffene zustimmt,
4.
sie der Durchführung eines Strafverfahrens wegen einer Tat dient, die keine Steuerstraftat ist, und die Kenntnisse
a)
in einem Verfahren wegen einer Steuerstraftat oder Steuerordnungswidrigkeit erlangt worden sind; dies gilt jedoch nicht für solche Tatsachen, die der Steuerpflichtige in Unkenntnis der Einleitung des Strafverfahrens oder des Bußgeldverfahrens offenbart hat oder die bereits vor Einleitung des Strafverfahrens oder des Bußgeldverfahrens im Besteuerungsverfahren bekannt geworden sind, oder
b)
ohne Bestehen einer steuerlichen Verpflichtung oder unter Verzicht auf ein Auskunftsverweigerungsrecht erlangt worden sind,
5.
für sie ein zwingendes öffentliches Interesse besteht; ein zwingendes öffentliches Interesse ist namentlich gegeben, wenn
a)
Verbrechen und vorsätzliche schwere Vergehen gegen Leib und Leben oder gegen den Staat und seine Einrichtungen verfolgt werden oder verfolgt werden sollen,
b)
Wirtschaftsstraftaten verfolgt werden oder verfolgt werden sollen, die nach ihrer Begehungsweise oder wegen des Umfangs des durch sie verursachten Schadens geeignet sind, die wirtschaftliche Ordnung erheblich zu stören oder das Vertrauen der Allgemeinheit auf die Redlichkeit des geschäftlichen Verkehrs oder auf die ordnungsgemäße Arbeit der Behörden und der öffentlichen Einrichtungen erheblich zu erschüttern, oder
c)
die Offenbarung erforderlich ist zur Richtigstellung in der Öffentlichkeit verbreiteter unwahrer Tatsachen, die geeignet sind, das Vertrauen in die Verwaltung erheblich zu erschüttern; die Entscheidung trifft die zuständige oberste Finanzbehörde im Einvernehmen mit dem Bundesministerium der Finanzen; vor der Richtigstellung soll der Steuerpflichtige gehört werden.
(5) Vorsätzlich falsche Angaben des Betroffenen dürfen den Strafverfolgungsbehörden gegenüber offenbart werden.
(6) Der automatisierte Abruf von Daten, die für eines der in Absatz 2 Nr. 1 genannten Verfahren in einer Datei gespeichert sind, ist nur zulässig, soweit er der Durchführung eines Verfahrens im Sinne des Absatzes 2 Nr. 1 Buchstaben a und b oder der zulässigen Weitergabe von Daten dient. Zur Wahrung des Steuergeheimnisses kann das Bundesministerium der Finanzen durch Rechtsverordnung mit Zustimmung des Bundesrates bestimmen, welche technischen und organisatorischen Maßnahmen gegen den unbefugten Abruf von Daten zu treffen sind. Insbesondere kann es nähere Regelungen treffen über die Art der Daten, deren Abruf zulässig ist, sowie über den Kreis der Amtsträger, die zum Abruf solcher Daten berechtigt sind. Die Rechtsverordnung bedarf nicht der Zustimmung des Bundesrates, soweit sie die Kraftfahrzeugsteuer, die Luftverkehrsteuer, die Versicherungsteuer sowie Einfuhr- und Ausfuhrabgaben und Verbrauchsteuern, mit Ausnahme der Biersteuer, betrifft.
(7) Werden dem Steuergeheimnis unterliegende Daten durch einen Amtsträger oder diesem nach Absatz 3 gleichgestellte Personen nach Maßgabe des § 87a Absatz 4 über De-Mail-Dienste im Sinne des § 1 des De-Mail-Gesetzes versendet, liegt keine unbefugte Offenbarung, Verwertung und kein unbefugter Abruf von dem Steuergeheimnis unterliegenden Daten vor, wenn beim Versenden eine kurzzeitige automatisierte Entschlüsselung durch den akkreditierten Diensteanbieter zum Zweck der Überprüfung auf Schadsoftware und zum Zweck der Weiterleitung an den Adressaten der De-Mail-Nachricht stattfindet.
Wie schon vorher beschrieben, sehe ich hier kein Steuerrecht verletzt, wenn eine Behörde wie das Finanzamt Leonberg, oder das Finanzamt Stuttgart, mir den Eingang, einer von mir verfassten und an diese beiden Behörden versendeten Anzeige, bestätigen.
Es ist sogar die Pflicht einer Behörde, den Eingang eines Schreibens auf Wunsch des Verfassers zu bestätigen.
Dieses ergibt sich aus VwVfG §71b.
Verwaltungsverfahrensgesetz (VwVfG) § 71b Verfahren
(1) Die einheitliche Stelle nimmt Anzeigen, Anträge, Willenserklärungen und Unterlagen entgegen und leitet sie unverzüglich an die zuständigen Behörden weiter.
(2) Anzeigen, Anträge, Willenserklärungen und Unterlagen gelten am dritten Tag nach Eingang bei der einheitlichen Stelle als bei der zuständigen Behörde eingegangen. Fristen werden mit Eingang bei der einheitlichen Stelle gewahrt.
(3) Soll durch die Anzeige, den Antrag oder die Abgabe einer Willenserklärung eine Frist in Lauf gesetzt werden, innerhalb deren die zuständige Behörde tätig werden muss, stellt die zuständige Behörde eine Empfangsbestätigung aus. In der Empfangsbestätigung ist das Datum des Eingangs bei der einheitlichen Stelle mitzuteilen und auf die Frist, die Voraussetzungen für den Beginn des Fristlaufs und auf eine an den Fristablauf geknüpfte Rechtsfolge sowie auf die verfügbaren Rechtsbehelfe hinzuweisen.
(4) Ist die Anzeige oder der Antrag unvollständig, teilt die zuständige Behörde unverzüglich mit, welche Unterlagen nachzureichen sind. Die Mitteilung enthält den Hinweis, dass der Lauf der Frist nach Absatz 3 erst mit Eingang der vollständigen Unterlagen beginnt. Das Datum des Eingangs der nachgereichten Unterlagen bei der einheitlichen Stelle ist mitzuteilen.
(5) Soweit die einheitliche Stelle zur Verfahrensabwicklung in Anspruch genommen wird, sollen Mitteilungen der zuständigen Behörde an den Antragsteller oder Anzeigepflichtigen über sie weitergegeben werden. Verwaltungsakte werden auf Verlangen desjenigen, an den sich der Verwaltungsakt richtet, von der zuständigen Behörde unmittelbar bekannt gegeben.
(6) Ein schriftlicher Verwaltungsakt, der durch die Post in das Ausland übermittelt wird, gilt einen Monat nach Aufgabe zur Post als bekannt gegeben. § 41 Abs. 2 Satz 3 gilt entsprechend. Von dem Antragsteller oder Anzeigepflichtigen kann nicht nach § 15 verlangt werden, einen Empfangsbevollmächtigten zu bestellen.
Aber wie ging es weiter nach dem Erhalt der Email!
In der Email wird mir wieder nur der Eingang meines Schreibens vom 23.11.2015 bestätigt, jedoch nicht der Eingang meiner Anzeige gegen PeTA Deutschland e.V. vom 23.07.2014.
Meine Erfahrung ist, sowas lässt sich immer am besten per Telefon klären!
Also suchte ich mir die Telefonnummer des Finanzamtes Stuttgart / Körperschaftssteuern und erlaubte mir 12:25 Uhr deutscher Zeit, die Zentrale des Finanzamtes anzurufen.
Fazit des Anrufes – Störe Niemals einen Finanzbeamten beim Mittagessen
Beim ersten Versuch wurde sofort wieder aufgelegt. Ich dachte im ersten Moment das man mich wieder versucht wegzudrücken. Also rief ich sofort noch einmal an. Dieses Mal meldete sich eine Frau, im zickigen schwäbischen Dialekt.
Kurz und bündig teilte ich mit, dass ich eine Email erhalten habe und ich mit dem Absender dem „Vereinsbeauftragten“ sprechen möchte.
Kurz und saftig kam als Antwort zurück, den gibt hier nicht?
Also versuchte ich erst einmal nachzuforschen, ob ich überhaupt beim Finanzamt gelandet bin.
Antwort – ja in der Zentrale!
Wunderbar, dann verbinden sie mich doch bitte einmal.
Antwort – Nammmmmmmmmmmmmmeee
Den weiß ich ja nicht in der Email steht kein Name – nur Vereinsbeauftragter. Ich las ihr die Email vor und verwies auf die Absenderemailadresse! Gleichzeitig teilte ich der schwäbischen Frau, die ich so kurz vor der Rente im Alter einschätzte mit, dass ich die Email, für eine Behörden Email, auch schon sehr komisch und eher in den Bereich Spammail sah. Hier fehlt der Name, sagte ich.
In Emails muss kein Name genannt werden, kam kurz als Antwort.
Ok sagte ich, können sie mich mit der zuständigen Abteilung verbinden?
Welche Abteilung? – kam wieder kurz als Antwort
Na dort wo der Vereinsbeauftragte sitzt?
Den gibt es hier nicht. Kam wieder als Antwort!
Aber ich bin doch beim Finanzamt Stuttgart Körperschaften?
Ja in der Zentrale!
Na dann verbinden sich mich doch einfach einmal zur Abteilung, die für Vereine zuständig sind!
Das geht nicht – schallte es mittlerweile sehr genervt durch das Telefon
Warum denn nicht fragte ich.
Es ist Mitttaaaaaggg, nach 13 Uhr…
Ich wollte gerade noch um die Durchwahl bitten, da ertönte ein tut, tut, tut!
Oh wie konnte ich mir erdreisten, eine schwäbische Finanzbeamtin beim Mittag zu stören 😉
Also rief ich erst einmal einen Freund von mir in Deutschland an, der heute Geburtstag hatte, um ihn zu gratulieren.
Um 13:39 Uhr, also kurz vor der Beamtenfeierabendzeit, rief ich dann erneut an.
Dieses Mal bekam ich sogar einen Namen und eine Durchwahl! Was komisch war, dass man mich einfach nicht direkt Durchstellen wollte.
Als ich die mir genannte Durchwahl probierte, bekam ich die Ansage diese Nummer ist nicht vergeben. Ich versuchte auch Zahlendreher es half nichts.
Bevor ich mich weiter von den Beamten verarschen ließ, antwortet ich auf die Email.
Sehr geehrter Herr G****** (Vereinsbeauftragter),
ich kann sie leider telefonisch unter der mir von der Zentrale genannten Durchwahl 6557 nicht erreichen.
Es geht mir nicht um die Eingangsbestätigung des Schreibens vom 23.11.2015, sondern vielmehr um meine Anzeige gegen PeTA Deutschland e.V. vom 23.07.2014, die ich ihnen per Fax zugesendet habe.
Da weder beim Finanzamt Leonberg, denen ich am 21.07.2014 die Strafanzeige gesendet hatte, und diese in den Akten nicht vorhanden ist, mit der Info, das diese Aufgrund der Zuständigkeit eventuell an Sie weitergeleitet wurde. Ein Vermerk dazu existiert jedoch nach telefonischer Aussage nicht, in den Akten des Finanzamtes Leonberg. Wo befinden sich diese beiden Strafanzeigen!
Nun frage ich mich natürlich, ob das Finanzamt Stuttgart hier vorsätzlich diese Strafanzeige unterdrückt, was in meinen Augen dann Amtsmissbrauch mit einem Verdacht der Vorteilsnahme entspräche.
Nach meinen Rechtskenntniss, müssen sie mir den Eingang einer Strafanzeige bestätigen!
Dieses dürfte ja auch nicht das große Problem sein, es sei denn die Strafanzeige wurde Unterschlagen!
Ich erwarte kurzfristig eine Antwort, auf meine Eingangsbestätigungsanfrage ob meine Anzeige gegen PeTA Deutschland bei ihnen in den Akten vermerkt wurde!
Mit freundlichen Grüßen
Silvio Harnos
Das Gesetz VwVfG §71b, fand ich erst später bei weiteren Recherchen zu diesem Thema.
Auf meine Dienstaufsichtsbeschwerde wurde ja auch noch nicht von seitens des Vorstehers, des Finanzamtes Leonberg geantwortet.
Also steht als nächste die Form einer, bzw. zweier Fachaufsichtsbeschwerden an.
Immer schön den Dienstweg einhalten, nicht das man dann noch Verzögerungen aufgrund der Nichteinhaltung des Beschwerdeweges findet.
Hier zeigt sich wieder einmal, dass ein Shitstorm, auch PeTA in die Knie zwingen kann.
Im November erstattete PeTA, wie üblich ohne Beweise zu besitzen, eine Strafanzeige gegen den Biobetrieb May in Junkershausen. Bei einem Stallbrand kamen 110 Tiere ums Leben. Daraufhin erstattete PeTA eine Strafanzeige bei der zuständigen Staatsanwaltschaft.
Beweise von PeTA Fehlanzeige
Dr. Edmund Haferbeck, PeTA Deutschland Rechtsberater ohne juristische Kenntnisse
PeTA erstattet, ohne einen grundlegenden Beweis zu besitzen, Strafanzeige gegen die Opfer des Brandes. Begründet wird die Strafanzeige bei Bränden, durch die haltlose Behauptung von PeTA, es läge ein Verstoß der geltenden Brandschutzverordnung vor. In einigen Fällen, wurde die Strafanzeige gegen die Brandopfer damit begründet, dass die Versorgung von Löschwasserhydranten zu weit entfernt sei. Für die Löschwasserversorgung ist jedoch nicht der Stallbesitzer verantwortlich, sondern die Kommune, in der sich der Stall befindet. Trotz persönlichen Hinweis an Dr. Edmund Haferbeck von Gerati.de per Email, änderte PeTA nicht die Strafanzeige.
Im Fall des Biobetriebes, wurde PeTA mit einem Shitstorm überzogen
Die Anzeige von PeTA, gegen den Bio-Vorzeigebetrieb stieß im Netz auf Unverständnis! PeTA wurde in den Sozialen Netzwerken, mit Kommentaren von Usern überschüttet, die ihr Unverständnis über das Vorgehen von PeTA zeigten.
Shitstorm ließ PeTA einknicken
Dr. Edmund Haferbeck, Leiter der Rechtsabteilung bei PeTA und selbst Nichtjurist, sah sich nun genötigt, in einer Pressemitteilung bekanntzugeben, dass PeTA die Strafanzeige bei der Staatsanwaltschaft zurückgezogen habe.
In der scheinheiligen Begründung, teilte Dr. Edmund Haferbeck mit, dass Herr May, Besitzer des Biohoffes, in einem Gespräch glaubhaft versichern konnte, dass seine Brandschutzvorkehrungen, gemessen an anderen Betrieben besser seien!
Welche anderen Betriebe meint wohl Herr Dr. Edmund Haferbeck?
Alle Strafanzeigen, die von PeTA mit der Begründung der Vernachlässigung der Brandschutzverordnung seit 2014 gestellt wurden, sind von den zuständigen Staatsanwaltschaften eingestellt worden!
PeTA hat weder vor, noch nach einem Brand irgendeinen dieser Bauernhöfe begutachtet. Demnach kann man im Fall dieser Strafanzeigen tatsächlich davon ausgehen, dass PeTA diese aus Boshaftigkeit gestellt hat, nur weil Tiere bei dem Brand betroffen waren.
Der Straftatbestand der Üblen Nachrede, kann wohl in den Fällen der unbewiesenen Strafanzeigen durch PeTA, bewiesen werden.
Eine Strafanzeige eines Opfers, dieser üblen Machenschaften von PeTA, sollte wohl erfolgsversprechend sein. Immerhin nutzt PeTA diese Strafanzeigen nicht für die Aufklärung von Straftaten, sondern um sich selbst zu profilieren und Spenden einzusammeln.
Würde PeTA das Leben der Tiere wirklich am Herzen liegen, dann hätte PeTA das Ergebniss der Strafanzeigen abgewartet, bevor es mit einer Pressemitteilung über eine Strafanzeige, an die Öffentlichkeit prescht.
Durch die Veröffentlichung der unbegründeten Strafanzeigen, stellt PeTA eine öffentliche Vorverurteilung der Brandopfer in die Öffentlichkeit, ohne einen Beweis der Schuld erbringen zu können.
Damit umgeht PeTA vorsätzlich die geltende Unschuldsvermutung in Deutschland und gibt eine Vorverurteilung gerade für Ihre Mitläufer heraus. Dass diese Vorverurteilung falsch und nichtig ist, interessiert nach der Ermittlung und Einstellung des Verfahrens durch die Staatsanwaltschaft, keinen mehr.
Die Opfer dieser ideologischen und stupiden Kampanien von PeTA sind aber grundlos öffentlich gebrandmarkt worden, ohne dass ihnen eine Schuld nachgewiesen werden konnte!
In vielen Brandfällen, kann tierrechtsfanatische Brandstiftung, nicht ausgeschlossen werden.
Screenshot Video NDR – https://www.ndr.de/nachrichten/niedersachsen/lueneburg_heide_unterelbe/100-Schweine-verbrannt-Wer-steckt-dahinter,stallbrand156.html
Auch hier hätte PeTA einmal, seine hochbezahlte Marketingabteilung einmal bitten sollen, den Namen Karl Ess bei Google zu suchen, um herauszufinden, ob man so einen Menschen überhaupt für eine Kampagne, für Tierschutz einsetzen kann.
ACH Moment mal, es geht ja hier gar nicht um Tierschutz, sondern um eine veganes Produktlabel.
PeTA finanziert also, Werbung von Vegan Produkten aus Spendengeldern, die von den Spendern eigentlich im Tierschutz gesehen werden wollten.
In dem von PeTA finanzierten Video teilt Karl Ess mit, dass es bei seinem veganen Umstieg überhaupt nicht um die Tiere ging, sondern um ihn selbst.
Screenshot Video PeTA
Vegan macht glücklich schön doof, so die Message des Videos, wie sie bei mir ankam.
Nach dem ich mir das Video von PeTA angeschaut hatte, besuchte ich die PeTA Facebook Seite zu diesem Thema.
Und da ging es wieder einmal Rund.
So wurde PeTA öffentlich vorgeworfen, Kommentare die das Thema Doping in Verbindung mit Karl Ess ansprachen, zu löschen.
Screenshot Facebook Seite PeTA
Na das machte natürlich Gerati.de wieder einmal richtig neugierig! Was versucht denn PeTA hier wieder zu vertuschen.
Ich muss zugeben, ich kannte Karl Ess bis zum heutigem Tage überhaupt nicht. Die erste Recherche ergab, dass er ein professioneller YouTuber zu sein scheint, der einen Kraftsport Channel betreibt.
Aber die Google Suchergebnisse offenbarten auch noch mehr
Vorwürfe von unsauberen Geschäftspraktiken und von Doping ist hier die Rede.
So trennten sich 2 Geschäftspartner von Ihm und traten das breit auf YouTube aus. Weiterhin verweigert Karl Ess einen Bluttest, der beweisen soll, dass er nicht gedopt hat.
Warum wohl verweigert sich hier Karl Ess?
Genau dieselbe Masche wie sich PeTA verweigert Transparenz über die Verwendung von Spendengelder zu zeigen.
MAN KÖNNTE JA DIE WAHRHEIT ERFAHREN!!!
Das im Kraftsport ganz gern zu fördernden Mitteln gegriffen wird, wie anabole Steroide und Hormonpräparate, dürfte auch PeTA nicht unbekannt sein. Dass dies Mittel gesundheitsschädlich sind, innere Organe schädigen und Herzinfarkte verursachen können, kann man wohl auch nicht durch eine vegane Ernährungsweise wett machen, wenn man davon ausgeht das Vegan überhaupt gesundheitsfördernd ist.
Weiterhin fällt mir bei den Videos, die Karl Ess zum Thema vegane Ernährung veröffentlichte auf, dass er überhaupt keine angereicherte Präparate nutzt die den Mangel von fehlenden Vitaminen w.z.B. B12 entgegenwirken. Allein hier sind die Ernährungstipps des Karl Ess gesundheitlich fragwürdig.
Die gesundheitlichen Mangelerscheinungen des Karl Ess scheinen jedoch dafür zu sorgen, dass er sich in der YouTube Community eher unglaubwürdig gemacht hat und hier eher Newcomer die Fans sind.
Fazit bei der Wahl von PeTA
Wer mit der Wahl eines Sportlers, der im Verdacht steht Gesundheitsschädliche Substanzen zu nehmen wirbt, der macht sich wohl kaum glaubwürdiger!
PeTA scheint nun endgültig, den fanatischen Traum einer veganen Welt, aufzugeben.
Anders ist die Entscheidung von PeTA nicht zu deuten, dass man zum erste Mal eine Person zum Mann des Jahres wählt, der nicht Veganer ist.
PeTA wählt oder besser gesagt versucht Titel zu vergeben, die in der Umwelt überhaupt nicht wahr genommen werden. Sei es eine Modemarke, die sich mit einem PeTA Label zieren, oder das veganste Fußballstadium.
Zu guter Letzt werden diese Titel, nur von der eigenen Randgruppe „Vegan“ wahrgenommen. 99,9% der Bevölkerung zereimmert sich über das intransparente Auswahlverfahren.
100% Vegan sein, war bisher eine Pflicht, um einen dieser unterirdischen Titel von PeTA zu ergattern.
Mittlerweile scheinen PeTA, insbesondere bei der Wahl der Männer, tatsächlich die Veganer auszugehen!
Papst Franziskus Foto: Agência Brasil / Wikipedia
So fiel in diesem Jahr die Wahl auf den Papst, der alles andere als vegan lebt. Franziskus der bekannt ist für seine Vorlieben der italienischen Küche, verschmäht aber auch nicht ein saftiges Stück Fleisch.
Auch die eilig dazu gedichtete Begründung von PeTA, scheint wieder aus den Federn eines eines PETA-Mitarbeiters mit B12-bedingten Hirnschädigungen zu stammen.
So begründet man die Wahl von PeTA damit, dass Franziskus sich dahin äußerte das der Mensch „solle Tiere gut behandeln„. PeTA selbst sieht hier auf stupider Art und Weise, wieder einmal die Aufforderung des Papstes, dass der Mensch Vegan werden soll.
Dieses hatte der Papst aber nie behauptet und wird es wohl auch nie.
Man bedenke das PeTA selbst aus allen Kirchenveranstaltungen verbannd wurde. So wurde Nina Hagen, aufgrund ihrer Unterstützungvon PeTA, vom Kirchentag Tier und Mensch einfach wieder ausgeladen, da die radikalen Machenschaften von PeTA nicht mit gemeinschaftlichen und friedvollen Leben in Eintracht zu bringen sind.
Wer Menschen auf radikalerweise denunziert und Straftaten begeht, ist im Haus Gottes nicht willkommen.
Und so konnte PeTA ihre diesjährige Wahl zum Mann des Jahres, in die Tonne klopfen.
So 12 Uhr Deutsche Zeit und keine Antwort vom Vorsteher des Finanzamt Leonberg erhalten.
Fairerweise hatte ich 5 Min vor dem Fristablauf noch einmal beim Finanzamt angerufen.
Man sollte mich eigentlich zum Vorzimmer des Vorstehers verbinden, doch die Scheint schon zu Mittag gewesen zu sein. So landete ich in der Zentrale und versuchte erneut mein Verlangen nach Eingangsbestätigung kundzutun.
Die gute Frau konnte natürlich mit meinem Verlangen wieder nichts anfangen sicherte mir aber heute noch eine Antwort per Email zu.
Also warten wir einmal bis morgen , was da so passiert!
Kaum zu glauben, dass es so etwas in Deutschland überhauptmöglich ist. Ich dachte bisher, dass solche Korrupten Machenschaften, nur in indonesischen Behörden auftreten.
Aber was war geschehen
Gerati.de Leser wissen, dass ich gegen den Gemeinnützigen Verein PeTA Deutschland e.V., beim Finanzamt Leonberg und Stuttgart, Anzeige wegen der Fragwürdigkeit, der durch diese Finanzämter erteilte Gemeinnützigkeit, gestellt hatte.
Meine Anzeige basierte auf dem rechtlichen Gutachten der Anwaltskanzlei Graf von Westphalen, was ich selbstverständlich auch den Finanzämtern, zur Verfügung stellte.
Laut Faxbestätigung sind beide Anzeigen den Finanzämtern zugestellt worden!
Kopie des Sendeberichtes an das Finanzamt LeonbergKopie des Sendeberichtes an das Finanzamt Stuttgart
Trotz mehrmaliger Anfragen über eine Eingangsbestätigung der Anzeigen, wurde mir dieses bis zum heutigen Tage nicht bestätigt.
Nun hatte ich am 07.10.2015 mich erneut an das Finanzamt Leonberg gewendet, um eine Auskunft zu erhalten, was mit meiner Anzeige passiert ist.
Anschreiben vom 07.10.2015
Auf dieses Schreiben erhielt ich auch eine Antwort, wobei diese Antwort gänzlich an meiner Frage vorbei ging!
Antwortschreiben des Finanzamtes Leonberg vom 09.10.2015
Schon dieses Schreiben des Finanzamtes lies mich stutzen. Wenn man schon antwortet, warum sagt man mir nicht „Ja, die Anzeige ist eingegangen“, oder „Nein, die Anzeige ist nicht eingegangen“?
Also schrieb ich erneut an das Finanzamt Leonberg und bat um explizierte Auskunft über den Verbleib meiner Strafanzeige.
Meine Antwort auf das Schreiben des Finanzamtes Leonberg
In der Zwischenzeit hatte ich auch dem zuständigen Finanzamt Stuttgart, eine Anfrage über den Status meiner Anzeige gesendet.
Schreiben an das Finanzamt Stuttgart vom 23.11.2015 Seite 1Schreiben an das Finanzamt Stuttgart vom 23.11.2015 Seite 2
Auch auf vom Finanzamt Stuttgart wurde die gesetzte Frist nicht eingehalten.
Als nächstes sendete ich eine Dienstaufsichtsbeschwerde zu Händen des Vorstehers, des Finanzamtes Leonberg und setzte diesen eine Frist den Eingang der Dienstaufsichtsbeschwerde zu bestätigen.
Dienstaufsichtsbeschwerde z.Hd. des Vorsteher Finanzamt Leonberg Seite 1Dienstaufsichtsbeschwerde z.Hd. des Vorsteher Finanzamt Leonberg Seite 2
Auch hier ging die Frist fruchtlos zu Ende!
Also griff ich gestern zum Telefonhörer und versuchte telefonisch eine Antwort vom Finanzamt Leonberg zu erhalten.
Was ich hier erlebte, erhebt den Verdacht, dass beim Finanzamt Leonberg es nicht ganz Sauber zu geht.
Ich hege den Verdacht, dass von Seitens des Finanzamtes Leonberg meine Rufnummern in einer Blackliste der Telefonanlage gesetzt wurden, anders lässt sich folgendes Phänomen nicht erklären.
Ich rief also gegen 09:30 Uhr deutscher Zeit, beim Finanzamt Leonberg in der Telefonzentrale an. Es tutete und niemand ging an das Telefon! Als ich von seitens der Telekom, die Verbindung getrennt wurde, versuchte ich es erneut und bekam ein Besetztzeichen. Daraufhin versuchte ich es mehrmals, aber der Anschluss war besetzt!
Nun habe ich ja Gott sei Dank, nicht nur eine deutsche Rufnummer zur Verfügung. Also rief ich über die zweite Rufnummer, über den PC an und erhielt ein Freizeichen!
Gleichzeitig versuchte ich mit der anderen Nummer per Telefon weiter, das Finanzamt zu erreichen. Da bekam ich immer noch ein Besetztzeichen! Dieses deutet daraufhin, dass meine Haupttelefonnummer von Seitens der Telefonzentrale des Finanzamtes gesperrt bzw. abgewiesen wurde.
Und mir braucht keiner erzählen, dass dieses ein Zufall war. Ich habe Jahrelang Siemens TK Anlagen gebaut und gewartet.
Aber auch mit der zweiten Rufnummer ging keiner ans Telefon, in der Zentrale! Man konnte anrufen wann man wollte, die Behörde war auf der zentralen Rufnummer, für mich nicht zu erreichen.
Also wählte ich die direkte Durchwahl, die auf dem Schreiben des Finanzamtes Leonberg vermerkt war.
Und siehe da dort meldete sich sogar eine Frau.
Mein Name war ihr sogar geläufig, was erst einmal bestätigt, dass doch eines meiner unzähligen Schreiben eingegangen sein muss.
Sie zog sich auch gleich die für mich angelegte Akte und ich stellte meine Fragen.
Ich Zitiere nach dem Gedächtnis den Ablauf des Telefongespräches!
Warum erhalte ich keine Eingangsbestätigung meiner Anzeige?
In der Akte gibt es keine Anzeige, ich sehe hier eine Email, wo sie um Eingangsbestätigung einer Anzeige ersuchen
Warum wurde auf diese Email nicht reagiert?
Es liegt ein Vermerk vor, dass auf Anfragen von Silvio Harnos nicht reagiert werden soll
Mit welcher Begründung?
Vermutlich Steuergeheimnis
Die Frage in der Email bezieht sich auf eine Bestätigung eine von mir gestellten Anzeige, das hat nichts mit Steuergeheimnis zu tun? Weiterhin habe ich mehrmals nachgefragt.
Wir wurden angewiesen auf ihre Anfragen nicht zu reagieren
Wer hat diese Anweisung gegeben
Der Vorsteher, Herr Fritz
Laut gesetzlichen Bestimmungen, habe ich ein Recht zu erfahren, ob meine Anzeige ordnungsgemäß bei Ihnen eingegangen ist, sowie eine Mitteilung über das Ergebnis der Ermittlungen
Es existiert ein Sperrvermerk des Vorstehers, wir dürfen ihnen keine Mitteilungen geben
Auch nicht ob die Zustellung der 5 Seitigen Anzeige bei ihnen per Fax lesbar eingetroffen ist.
Der Vermerk bezieht sich auf alle Anfragen ihrer Person
Was ist mit der Dienstaufsichtsbeschwerde vom 21.11.2015?
Ich sehe keine Dienstaufsichtsbeschwerde, an wem haben sie diese gerichtet.
Direkt an den Vorsteher mit bitte bis zum 27.11.2015, den Eingang zu bestätigen.
In den Akten liegt keine Dienstaufsichtsbeschwerde vor
So wie ich die Lage hier sehe, ist der Vorsteher selbst involviert, da er die Anweisung erteilt hat keine Eingangsbestätigungen mir zu versenden. In diesem Fall hätte er diese Dienstaufsichtsbeschwerde an die Oberfinanzdirektion weiterleiten müssen
Ich kann ihnen nichts über die Dienstaufsichtsbeschwerde sagen, ich sehe keinen Eingang und in der Akte ist auch keine
Können sie dem Vorsteher Herr Fritz eine interne Nachricht senden, dass ich angerufen habe und ihn bitte den Eingang der Dienstaufsichtsbeschwerde bis Montagmittag deutscher Zeit per Fax oder Email zu bestätigen, dass dauert keine 5 Minuten.
Das kann ich machen
Danke ich wünsche ihnen noch einen schönen Tag
Gekürzte Fassung des Telefongespräches vom 04.12.2015 aus meinem Gedächniss
Für mich stellt sich hier die Frage.
Warum lässt ein Vorsteher eines Finanzamtes eine Anzeige, die die erteilte Gemeinnützigkeit seiner Behörde anzweifelt, einfach verschwinden und gibt die Anweisung auf Eingangsbestätigungsanfragen nicht zu reagieren?
Warum wechselt der Verein PeTA Deutschland, Hals über Kopf das zuständige Finanzamt (Umzug), gerade in diesem Moment, als das Rechtsgutachten über die Fragwürdigkeit der Gemeinnützigkeit von PeTA publik wird?
Warum zog PeTA klamm heimlich um und gab nicht einmal eine Pressemitteilung über den Umzug heraus. PeTA gibt doch sonst immer wegen jedem Scheiß, eine Pressemitteilung. Der eigene Umzug schein PeTA ja in dem Sinne, nicht so wichtig zu sein. Spender brauchen nicht zu wissen wo PeTA residiert.
Warum hüllt sich auch das zuständige neue Finanzamt Stuttgart in Schweigen, wenn man eine Eingangsbestätigung einer Anzeige fordert.
Bei einer Vertuschung einer Anzeige, von oberste Ebene des Finanzamtes, kann man wohl schon den Verdacht des Amtsmissbrauches in den Raum stellen.
Ich von meiner Seite werde in jedem Fall, weitere Schritte einleiten und vor allem an dieser Geschichte dran bleiben.