Nachdem sich die Grünen bereits gegen die Prüfung der Gemeinnützigkeit bei radikalen Tierrechtsorganisationen wie PeTA und Soko Tierschutz ausgesprochen haben, fordern sie jetzt, dass man vom Land die Personalkosten für solche Vereine übernehmen sollte.
31.05.2018 Grüne fordern Land muss Personalkosten für Vereine übernehmen von Silvio Harnos
Dass die Grünen eine Partei sind, denen man kein Vertrauen schenken darf, beweisen sie immer wieder. Mal fordern sie die Erhöhung der Mineralölsteuer, dann wollen sie ein Tempolimit umsetzen und jetzt schützen sie Straftäter, die nachts in Ställe einbrechen, um daraus Profit zu schlagen. Der neuste Vorstoß ist aber das Ungeheuerlichste. In Dresden fordern die Grünen, dass die Personalkosten für gemeinnützige Vereine, vom Land übernommen werden sollen.
Kaum zu glauben, wenn man sich vorstellt, das dann sogar Straftaten direkt vom Staat aus Steuermitteln bezahlt werden.
Dieses klingt natürlich auf den ersten Blick harmlos und zeigt das Dilemma auf, in dem insbesondere Tierheime stecken. Seitdem Tierrechtsorganisationen wie PeTA oder Soko Tierschutz die unter dem Deckmantel des Tierschutzes Straftaten begehen, die Spenden aus dem Tierschutz abgreifen und diese zweckentfremden Einsetzen, stehen Tierheime, die sich tatsächlich um den Tierschutz kümmern, ohne Spenden da.
Nimmt PeTA Deutschland allein im Jahr 2017 über 7 Millionen Spenden ein und leistet sich 80 Mitarbeiter, darunter mehrere Rechtsanwälte, die nach ihrer Arbeit zu Urteilen alle unfähig sind, fehlt es Tierheimen an allem. Viele Tierheime in Deutschland leben am Existenzminimum und stehen kurz vor der Insolvenz!
Warum fordern die Grünen nicht einen gemeinsamen Tierschutzfond?
Grüne fordern Land muss Personalkosten für Vereine übernehmen
Ich frage mich, warum die Grünen, Steuergelder für den Tierschutz einsetzen wollen, wenn die Spendenbereitschaft für den Tierschutz ungebrochen ist und stetig steigt. Warum eine Organisation wie PeTA die selbst angibt, keinen Tierschutz zu betreiben, sonder eine reine Tierrechtsorganiststation ist, die sektenartig die gefährliche vegane Lebensweise predigt, sieben Millionen Euro aus Tierschutzspenden zweckentfremden darf, ist mehr als fragwürdig.
Warum schaut man sich bei den Grünen nicht einmal im humanen Spendenbereich um. Dort wird seit Jahren dank der Politik die Spenden in einem Fond erfasst und Projekt basiert verteilt. Dadurch werden doppelte Arbeitskosten gespart. Ein Verein wie PeTA braucht wohl kaum 80 voll bezahlte Arbeitskräfte, die für den Tierschutz rein gar nichts tun.
Anstatt also zu fordern, dass noch mehr Steuergelder im Bereich Tierschutz aufgebracht werden müssen, sollte man die gezahlten Spendengelder der Deutschen gerecht verteilen. Allein bei den sieben Millionen Euro die PeTA sammelt, könnten wohl unzählige Tierheime in Deutschland bewirtschaftet werden.
[amazon_link asins=’3406633781′ template=’ProductAd‘ store=’bayide-21′ marketplace=’DE‘ link_id=’d288f234-6488-11e8-b891-33ab1951c65f‘]Bundesregierung sollte den Unterschied von Tierschutz und Tierrechtsorganisationen aufzeigen!
Des Weiteren wäre es langsam von der Bundesregierung erforderlich, den Bürgern den Unterschied von Tierschutz und Tierrechtsorganisationen aufzuzeigen. PeTA und Soko Tierschutz werben mit Bildern von Tieren aus dem Tierschutz, helfen aber aktiv keinen einzigen Tier. Stattdessen werden aus den Spendengeldern noch Straftaten finanziert, die zum Schluss dank Gemeinnützigkeit auch noch steuerbefreit sind.
Hier ist wohl noch viel von der Bundes-, und den Landesregierungen zu leisten. Gänzlich falsch ist es aber, eine Forderung wie von den Grünen in Betracht zu ziehen, die zum Schluss darin enden könnte, dass Mitarbeiter von PeTA & Co durch Steuergelder finanziert werden!
Wieder einmal gibt sich PeTA medial der Lächerlichkeit Preis. So fordert PeTA das Errichten eines Mahnmals für den vor zwei Wochen, verunglückten Sprotten-Fisch-Transporters.
04.05.2018 PeTA fordert Mahnmal – will es aber nicht finanzieren! von Silvio Harnos
Vor zwei Wochen verunglückte ein polnischer LKW, beladen mit 20 Tonnen Sprotten. Und nein, wer jetzt denkt, es handle sich um einen Lebendtransport, der wird jämmerlich enttäuscht. Die auf dem verunglückten LKW transportierten Fische waren alle bereits getötet und wurden zur Weiterverarbeitung transportiert.
PeTA macht gewohntes Tamtam!
PeTA fordert Mahnmal – will es aber nicht finanzieren! / Foto: nordkurier.de
So schickte PeTA ein Schreiben, an den zuständigen Bürgermeister und das Straßenbauamt und forderte das Aufstellen eines Mahnmals an der Unglücksstelle. Auch einen Vorschlag für die Inschrift hatte PeTA in dem Schreiben bereits parat!
Zum Gedenken an hunderttausende Fische, die täglich qualvoll sterben. Bitte streichen Sie Fische und andere Tiere vom Speiseplan.
Und ja man liest richtig! PeTA will nicht dieses Mahnmal finanzieren, sondern fordert, dass dieses aus Steuergeldern von der Gemeinde bezahlt werden soll. Soviel ist PeTA der Tod von 20 Tonnen Sprotten es wert. Nur keinen Cent selbst ausgeben. Das Geld landet dabei lieber in den Brieftaschen des Vereinsvorstandes und in gemeinnützigkeitsfraglichen Projekten und Lohnzahlungen!
Bürgermeister dachte, es handle sich um einen verspäteten Aprilscherz von PeTA.
Bürgermeister: „Wir haben andere Sorgen!”
Bürgermeister Gladrow hatte das Ansinnen zunächst für einen verspäteten Aprilscherz gehalten. Inzwischen hat er reagiert und den Stuttgartern eine Absage erteilt. „Wir haben hier andere Sorgen”, sagte er dem Nordkurier. „Wir bekommen kaum einen Haushalt genehmigt, da können wir uns solche skurrilen Sachen nicht leisten.”
Wenn es PeTA tatsächlich um ein Mahnmal gehen würde, hätte es die Finanzierung schon im Voraus angeboten und nur einen Antrag gestellt dieses an der Stelle errichten zu dürfen.
Alles nur PR mit angeblichen Experten, die bei PeTA arbeiten!
Wie üblich untermalt PeTA in ihren selbst geschriebenen Pressemitteilungen mit Pseudoexperten. In dieser kam wieder einmal die PeTA Expertin Dr. Tanja Breining, studierte Meeresbiologin, die aber selbst so gar keine Ahnung von Meereslebewesen besitzen zu scheint.
So erkennt sie selbst nicht einmal Plastik Fische, die in einem Aquarium umherschwammen, und hetzt das zuständige Veterinäramt auf den Besitzer der künstlichen Fische. Auch den Unterschied zwischen Krebse und Krabben scheint sie bei ihrem Studium nicht in Erfahrung gebracht zuhaben. Dennoch behauptet sie, dass Fische eine eigene Intelligenz besitzen.
Dass dieses nicht so ganz stimmen kann, beweist dieser Artikel.
[amazon_link asins=’B0042A36H8′ template=’ProductAd‘ store=’bayide-21′ marketplace=’DE‘ link_id=’b1f738ab-4f35-11e8-9687-519374a0ed43′]Dass Fische, auf Erfahrungen zurückgreifen, aber selbst keine Intelligenz besitzen, kann jeder Aquariumbesitzer selbst belegen. Meine Fische füttere ich immer früh direkt nach dem Licht einschalten. Dabei gebe ich das Futter direkt immer an dieselbe Stelle zu. Wenn ich das Futter an einer anderen Stelle nun beigebe, sehe ich das meine Fische es nicht begreifen. Sie nehmen zwar dass Futter, was absingt und umhertreibt auf, jedoch begreifen sie nicht, dass das Futter was schwimmt, an einer anderen Stelle sich befindet und von dort absinkt.
Nun wie dieses Verhalten Frau Dr. Tanja Breining erklären würde, interessiert mich schon. Leider ist man ja bei PeTA zu keiner Stellungnahme bereit!
FDP Politiker Dr. Gero Hocker hält sein Wahlversprechen ein und stellt im Bundestag die Frage „Welche Möglichkeiten sieht die Bundesregierung, PeTA und anderen Tierrechtsorganisationen die Gemeinnützigkeit zu entziehen“.
23.04.2018 Gero Hocker fragt „Warum ist PeTA noch gemeinnützig?“ von Silvio Harnos
Vor der Bundestagswahl gab FDP Politiker Dr. Gero Hocker ein Versprechen ab, alles zu unternehmen, um die Fragwürdigkeit der Gemeinnützigkeit von radikalen Tierrechtsvereinen prüfen zu lassen! Und tatsächlich, seitdem Dr. Gero Hocker im Bundestag sitzt, sprechen seine Reden und Fragen immer wieder die richtigen versprochenen Wahlthemen an.
Dieses Mal stellte er die Frage „Welche Möglichkeiten sieht die Bundesregierung, PeTA und anderen Tierrechtsorganisationen die Gemeinnützigkeit zu entziehen“
Diese Frage löste bei Wolfgang Schäuble, Präsident des Bundestages ein lächeln aus, bevor er diese Frage an das Finanzamt weitergab.
Ob er der Bundestagspräsident als ehemaliger Finanzminister deshalb lachen musste, da er diese Frage in seiner Amtszeit immer vor sich hergeschoben hat, ist bisher nicht bekannt. Auch das Finanzministerium schien offensichtlich ein wenig überfordert mit dieser Frage zu sein und bat sich Zeit aus um eine ausführliche Antwort in Schriftform zu verfassen. Man darf also gespannt sein.
Auch die niedersächsische Landwirtschaftsministerin Otte-Kinast, stellte im Anschluss gegenüber den Medien diesen Sachverhalt klar!
Osnabrück. Mit heimlich gedrehten Bildern aus Ställen sorgen Tierrechtler regelmäßig für Empörung. Niedersachsens Agrarministerin Barbara Otte-Kinast (CDU) hat sich jetzt dafür ausgesprochen, die Gemeinnützigkeit von Tierrechtsorganisationen wie Peta zu überprüfen und im Zweifelsfall abzuerkennen. Sie kritisiert deren Methoden.
Zitat: Osnabrücker Zeitung
Da die Justiz hier ja mittlerweile der Meinung ist, dass auf Grundlage, der Unfähigkeit der Behörden, dieses ein legitimes Mittel sei, um Tierschutzvergehen aufzudecken, würde ich hier die Forderung konkretisieren.
Tierrechtler sollten sie ein Tierschutzvergehen feststellen müssen dieses unverzüglich und sofort, meinetwegen auch anonym bei den Behörden anzeigen. Es darf nicht sein, dass Tierrechtsvereine wie PeTA, sich über ein halbes Jahr Zeit lassen, um angebliche Tierrechtsverstöße zu melden, nur weil sie den besten Zeitpunkt abwarten möchten. Mit diesem System machen sich die Tierrechtler selbst der Tierquälerei schuldig, da sie ja wissentlich weitere Quälereien zulassen würden. Hier wäre es meines Erachtens empfehlenswert, die unterlassene Hilfeleistung auf das Tierschutzgesetz auszuweiten.
1.698 Straftaten seit 2008
Die Polizeibehörden verzeichneten seit 2008 deutschlandweit insgesamt 1698 Straftaten in diesem Zusammenhang, teilte das Bundeskriminalamt auf Anfrage mit. Sie reichen von Beleidigung und Hausfriedensbruch bis hin zu Körperverletzung und Brandstiftung. Der Anteil der Gewalttaten, so das BKA, liege mit 118 Delikten bei 6,9 Prozent. „Sachbeschädigungen machen den deutlichen Schwerpunkt der strafrechtlich relevanten Aktionen aus.“
Bei den Fallzahlen seien Wellenbewegungen zu beobachten, heißt es beim BKA. 2013, 14 und 15 lag die Zahl der Delikte demnach konstant über 200. 2016 waren es dann nur 118. Für das vergangene Jahr konnte das BKA noch keine Angaben machen.
Zitat: Osnabrücker Zeitung
Bei 1.698 Straftaten kommt man im Durchschnitt auf alle 2 Tage eine Straftat durch radikale Tierrechtler. Bei den Gewalttaten, die im Durchschnitt bei 179 Fällen pro Jahr liegen, bleibt es bei den durchschnittlichen alle 2 Tage stattfindenden Gewaltstraftaten durch radikale Tierrechtler. Auch wenn diese im Jahr 2016 rückläufig waren.
Wie hoch die Dunkelziffer ist, kann nur geschätzt werden!
Sie sprach sich zudem für eine strengere Kontrolle der Organisationen aus, die häufig als gemeinnützig anerkannt sind und damit Steuervorteile genießen.
Zitat: Osnabrücker Zeitung
Es ist ja nicht nur der Steuervorteil, der hier infrage gestellt werden muss. Sondern das mit diesen gesparten Steuergeldern, die dazu noch aus Spendengeldern die für den Tierschutz herstammen, Straftaten begangen werden. Damit macht sich der Staat, sobald er Kenntnis davon erlangt laut geltendem Recht selbst mitschuldig!
Nichtjurist Dr. Edmund Haferbeck Leiter der Rechtsabteilung von PeTA bezieht Stellung!
Peta wehrt sich
Peta-Vertreter Edmund Haferbeck konterte die Kritik der Ministerin: „Das ist nur Blendwerk, hier soll Stimmung gegen uns gemacht werden.“ Die Gemeinnützigkeit sei immer wieder und „bis auf die letzte Rechnung“ vom Finanzamt überprüft und bestätigt worden. Otte-Kinast lasse sich mit ihren Äußerungen „vor den Karren der Agrar-Industrie spannen“, so Haferbeck. Peta werde sich davon nicht einschüchtern lassen, im Gegenteil: „Wir werden noch massiver werden.“
Zitat: Osnabrücker Zeitung
Richtig nur das Finanzamt prüft eine Zulässigkeit der Gemeinnützigkeit eines Vereins. So werden durch das Finanzamt keine Fragen der Rechtsstaatlichkeit geprüft. Weiterhin gibt es für Bürger überhaupt keine Möglichkeit diese erteilte Gemeinnützigkeit anzuzweifeln.
Das Finanzamt beruft sich auf das Steuergeheimnis!
Auch Fragen, warum PeTA die Gemeinnützigkeit erteilt wird, obwohl diese doch überhaupt keine Ausgaben in dem Bereich Tierschutz vorweisen können, bleibt für den Bürger durch das zuständige Finanzamt unbeantwortet.
Im Jahr 2017 gibt PeTA ihre Spendeneinnahmen mit 7.583.971 € an. Ein Wirtschaftsbericht liegt bisher nicht vor. GERATI hatte sich die Zahlen von 2016 einmal angeschaut und kam zu folgendem Ergebnis!
Es gibt bereits mehrere Grundsatzurteile, die eine Gemeinnützigkeit bei zu hohem Personal- und Werbekostenanteil ausschließen würden. Es gibt in Deutschland keine verpflichtende Überprüfungsmöglichkeit, die die Einnahmen und Ausgaben außerhalb des Steuerrechts prüft.
Zwar gibt es das Spendensiegel der DZI, die die Gemeinnützigkeit genauer prüfen, jedoch ist dieses auf freiwilliger Basis!
DZI Spenden-Siegel (DZI): Das DZI prüft gemeinnützige Organisationen auf die Verwendung ihrer Spendengelder. Organisationen, die die Spenden nachweislich transparent, zweckgerichtet, sparsam und wirtschaftlich verwenden, sind zum Tragen des DZI Spenden-Siegels berechtigt. Die Beantragung des Siegels kostet mindestens die jährliche Grundgebühr von 500 Euro und einen Zusatzbetrag von 0,035 Prozent der jährlichen Gesamteinnahmen der Organisation. Die Kostenobergrenze liegt bei 12.000 Euro jährlich, diese ist unabhängig vom Spendenaufkommen. Für Erstanträge wird eine zusätzliche Gebühr von 1.000 Euro erhoben. Aufgrund der Kosten und jährlichen Gebühren richtet sich das Siegel daher auch eher an größere Organisationen mit entsprechendem Umsatz bzw. entsprechenden Einnahmen.
[amazon_link asins=’B01F9G43WU‘ template=’ProductAd‘ store=’bayide-21′ marketplace=’DE‘ link_id=’d33efdc1-46ac-11e8-9b3f-fd24a7f4cb3b‘]Bei über 7 Millionen Euro Spendeneinnahmen die PeTA im Jahr 2017 erwirtschaftete ist auch die Höchstkostenobergrenze von 12.000 Euro Peanuts. So versteckt sich PeTA und andere Tierrechtsorganisationen hinter dem Siegel Initiative Transparente Zivilgesellschaft! Diese fordert nur eine Veröffentlichung von 10 wichtigen transparenten Punkten. Gleichzeitig findet aber keine Prüfung der Daten und Zahlen durch dieses Siegel statt, was wiederum dem Betrug Tür und Tor öffnet.
Initiative Transparente Zivilgesellschaft räumt auf Ihrer Webseite dieses Selbst ein und schreibt.
Aufgrund dieses Selbstverständnisses kümmern wir uns nicht um konkrete Korruptionsfälle. Wir verfügen außerdem nicht über die personellen und finanziellen Ressourcen, um Hinweisgebenden direkte Unterstützung zukommen zu lassen, und sind als Verein nicht berechtigt, Rechtshilfe zu leisten. Allerdings möchten wir jenen, die einen konkreten Korruptionsverdacht hegen und nicht wissen, an wen sie sich damit wenden sollen, und jenen, die vielleicht selbst in ein korruptives Geflecht hineingeraten sind und nach einem Ausweg suchen, hier einige Hinweise an die Hand geben:
Schaffung eines Prüfungsgremiums, was je nach höhe der Spendeneinnahmen, Kontrolle bei den Vereinen durchführt. Diese Aufgabe könnte man auch dem DZI zuweisen und eine Spendenmindestgrenze festlegen, wo Vereine geprüft werden müssen. Diese kann meines Erachtens bei 100.000 Euro liegen.
Schaffung einer Möglichkeit, wo Bürger Probleme mit gemeinnützigen Vereinen melden und sich informieren können. Dieses ist aufgrund des Steuergeheimnisses und der Verwaltung durch das Finanzamt derzeit nicht möglich! Auch hier wäre das DZI eine Alternative.
Gesetzliche Festlegungen der Höhe, welchen Prozentsatz den Spenden, bei den als gemeinnützig anerkannte Vereine, in den angegebenen Tätigkeitsbereich aktiv und nachweisbar fließen müssen. Weiterhin die Höhe den Verwaltungsausgaben Prozentual zu den Spendeneinnahmen einzugrenzen. Es kann und darf nicht sein, dass zum Beispiel PeTA 100 % den Spendeneinnahmen in den Verein direkt steckt und keinen einzigen Cent in den von PeTA angegebenen gemeinnützigen Tierschutz landen.
Was haltet ihr von so einem Vorschlag? Welche Vorschläge würdet ihr noch einbringen. Eure Meinung untern in die Kommentare!
Um Jens Waldinger war es ja kurzzeitig ruhig geworden. Anfang 2016 tauchte er mit dem neu gegründeten Verein Einfach Tierschutz e.V. als Vorsitzender wieder auf. Der Rausschmiss bei seinem damaligen selbst gegründeten Verein „Deutschland sagt Nein zu Tiermorden“ (DSN e.V.), amüsierte wohl viele heimliche Leser auf Facebook und in der Netzgemeinschaft. Eine wahre Schlammschlacht wurde hier öffentlich ausgetragen und gegenseitige Vorwürfe erhoben. Seinem Rausschmiss verkraftete er kurzfristig nicht und so wurde es ruhig um seine Person. Bis zu dem Tage, an dem er den Verein Einfach Tierschutz e.V. ins Leben rief.
Der 2016 neu gegründete Verein Einfach Tierschutz e.V. beantragte die Gemeinnützigkeit beim zuständigen Finanzamt.
Der neue Verein erhielt ohne tiefere Prüfung die Gemeinnützigkeit!
Jens Waldinger verliert Gemeinnützigkeit
Der Hammer ist! Mit einem gestern auf der Facebook-Seite von Einfach Tierschutz e.V. veröffentlichten Beitrag, gab man bekannt, dass man die Gemeinnützigkeit verloren habe.
Jens Waldinger veröffentlichte selbst die Schreiben des Finanzamtes auf Facebook. Das zuständige Finanzamt nahm die erteilte Gemeinnützigkeit rückwirkend zurück.
In der Regel muss die Steuererklärung des Vorjahres spätestens im März des folgenden Jahres dem Finanzamt übermittelt werden. Diese Frist kann man durch einen schriftlichen Aufschub verlängern. Mit dem Schreiben vom 04.08.2017 entzog das Finanzamt dem Verein Einfach Tierschutz e.V. die Gemeinnützigkeit ab 2016.
Was bedeutet Gemeinnützigkeit?
Einen gemeinnützigen Verein werden Steuergeschenke gemacht. Ein gemeinnütziger Verein darf Spendenquittungen ausstellen, die insbesondere für Großspenden wichtig sind. Großspender können durch eine Spendenzahlung unter anderem ihren Einkommenssteuersatz senken.
Fällt die Gemeinnützigkeit weg, ist es schwierig für einen Verein Großspenden (über 60 €) zu erhalten. Spender können diese Spenden nicht mehr beim Finanzamt absetzen.
Gemeinnützigkeit nur an das Finanzamt gebunden!
[amazon_link asins=’3527708898′ template=’ProductAd‘ store=’bayide-21′ marketplace=’DE‘ link_id=’23e9ed49-aa2e-11e7-b715-9b5f24183498′]In meinen Augen ist das Finanzamt allein nicht in der Lage eine tatsächliche Gemeinnützigkeit zu prüfen. Für Außenstehenden gibt es keine Möglichkeit eine von einem Finanzamt erteilte Gemeinnützigkeit anzuzweifeln. Ein Finanzamt beruft sich immer auf das Steuergeheimnis. Warum Tierrechtsorganisationen die Straftaten begehen, hier sei PeTA und SOKO Tierschutz Einfach einmal erwähnt gemeinnützig sein sollen, bekommt man von seitens des Finanzamtes nicht erklärt. Auf intensive Nachforschungen bis zum Oberfinanzamt erhält man immer die Auskunft, das man sich auf das Steuergeheimnis berufe.
Wie kann es sein das PeTA selbst auf ihrer Webseite Brandanschläge, Einbrüche, Diebstahl und Hausfriedensbruch als legitimes Mittel der Tierrechtsarbeit sieht.
Tierrechtsvereine finanzieren durch diesen Steuervorteile in Deutschland, kriminelle, wenn nicht sogar terroristische Anschläge! Und das im Namen des gemeinnützigen Tierschutzes.
Es hat tatsächlich den Anschein, dass beide Finanzämter die Strafanzeigen versuchen unter den Tisch zu kehren. Anders lässt sich die Hartnäckigkeit der Verweigerung einer simplen Eingangsbestätigung nicht erklären.
Was bisher alles Geschah lesen sie in diesen Artikeln:
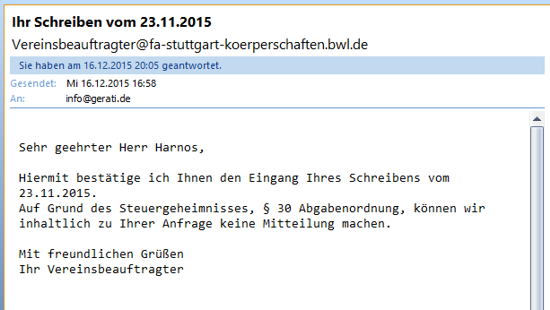
Gestern gab es dann endlich einmal ein Lebenszeichen vom Finanzamt Stuttgart!
Die Email sah für mich schon etwas, für behördliche Zwecke schon etwas Ominös aus!
Screenshot Outlook 17.12.2015
Als ich diese Email auf Facebook unter PeTA – Nein Danke veröffentlichte, kam es zu einer Diskussion und den Behauptungen, dass das Finanzamt nicht reagieren müsse!
In Fragen auf das Steuergeheimniss ist dieses richtig, nur will ich persönlich keine Steuerinformationen wissen, sondern nur ob die von mir geschriebene Anzeige, die ich per Fax versendet habe, ordentlich lesbar bei beiden Finanzämtern angekommen ist.
Ich habe zwar eine Versandbestätigung meines Faxes erhalten, jedoch kommt es immer wieder einmal vor, dass bei der Übertragung Seiten fehlen, oder nicht Lesbar sind.
Wie will eines der beiden Finanzämter, die Anzeige verfolgen, wenn z.B. wichtige Daten einfach fehlen.
Das was beide Finanzämter zurzeit machen, ist auf Unkenntnis spielen und somit den Eingang einer Anzeige Verleumden.
Auch die Behauptung bei dieser Auskunft würde §30 AO greifen sehe ich nicht so.
Abgabenordnung (AO) § 30 Steuergeheimnis
(1) Amtsträger haben das Steuergeheimnis zu wahren.
(2) Ein Amtsträger verletzt das Steuergeheimnis, wenn er
1.
Verhältnisse eines anderen, die ihm
a)
in einem Verwaltungsverfahren, einem Rechnungsprüfungsverfahren oder einem gerichtlichen Verfahren in Steuersachen,
b)
in einem Strafverfahren wegen einer Steuerstraftat oder einem Bußgeldverfahren wegen einer Steuerordnungswidrigkeit,
c)
aus anderem Anlass durch Mitteilung einer Finanzbehörde oder durch die gesetzlich vorgeschriebene Vorlage eines Steuerbescheids oder einer Bescheinigung über die bei der Besteuerung getroffenen Feststellungen
bekannt geworden sind, oder
2.
ein fremdes Betriebs- oder Geschäftsgeheimnis, das ihm in einem der in Nummer 1 genannten Verfahren bekannt geworden ist,
unbefugt offenbart oder verwertet oder
3.
nach Nummer 1 oder Nummer 2 geschützte Daten im automatisierten Verfahren unbefugt abruft, wenn sie für eines der in Nummer 1 genannten Verfahren in einer Datei gespeichert sind.
(3) Den Amtsträgern stehen gleich
1.
die für den öffentlichen Dienst besonders Verpflichteten (§ 11 Abs. 1 Nr. 4 des Strafgesetzbuchs),
1a.
die in § 193 Abs. 2 des Gerichtsverfassungsgesetzes genannten Personen,
2.
amtlich zugezogene Sachverständige,
3.
die Träger von Ämtern der Kirchen und anderen Religionsgemeinschaften, die Körperschaften des öffentlichen Rechts sind.
(4) Die Offenbarung der nach Absatz 2 erlangten Kenntnisse ist zulässig, soweit
1.
sie der Durchführung eines Verfahrens im Sinne des Absatzes 2 Nr. 1 Buchstaben a und b dient,
2.
sie durch Gesetz ausdrücklich zugelassen ist,
3.
der Betroffene zustimmt,
4.
sie der Durchführung eines Strafverfahrens wegen einer Tat dient, die keine Steuerstraftat ist, und die Kenntnisse
a)
in einem Verfahren wegen einer Steuerstraftat oder Steuerordnungswidrigkeit erlangt worden sind; dies gilt jedoch nicht für solche Tatsachen, die der Steuerpflichtige in Unkenntnis der Einleitung des Strafverfahrens oder des Bußgeldverfahrens offenbart hat oder die bereits vor Einleitung des Strafverfahrens oder des Bußgeldverfahrens im Besteuerungsverfahren bekannt geworden sind, oder
b)
ohne Bestehen einer steuerlichen Verpflichtung oder unter Verzicht auf ein Auskunftsverweigerungsrecht erlangt worden sind,
5.
für sie ein zwingendes öffentliches Interesse besteht; ein zwingendes öffentliches Interesse ist namentlich gegeben, wenn
a)
Verbrechen und vorsätzliche schwere Vergehen gegen Leib und Leben oder gegen den Staat und seine Einrichtungen verfolgt werden oder verfolgt werden sollen,
b)
Wirtschaftsstraftaten verfolgt werden oder verfolgt werden sollen, die nach ihrer Begehungsweise oder wegen des Umfangs des durch sie verursachten Schadens geeignet sind, die wirtschaftliche Ordnung erheblich zu stören oder das Vertrauen der Allgemeinheit auf die Redlichkeit des geschäftlichen Verkehrs oder auf die ordnungsgemäße Arbeit der Behörden und der öffentlichen Einrichtungen erheblich zu erschüttern, oder
c)
die Offenbarung erforderlich ist zur Richtigstellung in der Öffentlichkeit verbreiteter unwahrer Tatsachen, die geeignet sind, das Vertrauen in die Verwaltung erheblich zu erschüttern; die Entscheidung trifft die zuständige oberste Finanzbehörde im Einvernehmen mit dem Bundesministerium der Finanzen; vor der Richtigstellung soll der Steuerpflichtige gehört werden.
(5) Vorsätzlich falsche Angaben des Betroffenen dürfen den Strafverfolgungsbehörden gegenüber offenbart werden.
(6) Der automatisierte Abruf von Daten, die für eines der in Absatz 2 Nr. 1 genannten Verfahren in einer Datei gespeichert sind, ist nur zulässig, soweit er der Durchführung eines Verfahrens im Sinne des Absatzes 2 Nr. 1 Buchstaben a und b oder der zulässigen Weitergabe von Daten dient. Zur Wahrung des Steuergeheimnisses kann das Bundesministerium der Finanzen durch Rechtsverordnung mit Zustimmung des Bundesrates bestimmen, welche technischen und organisatorischen Maßnahmen gegen den unbefugten Abruf von Daten zu treffen sind. Insbesondere kann es nähere Regelungen treffen über die Art der Daten, deren Abruf zulässig ist, sowie über den Kreis der Amtsträger, die zum Abruf solcher Daten berechtigt sind. Die Rechtsverordnung bedarf nicht der Zustimmung des Bundesrates, soweit sie die Kraftfahrzeugsteuer, die Luftverkehrsteuer, die Versicherungsteuer sowie Einfuhr- und Ausfuhrabgaben und Verbrauchsteuern, mit Ausnahme der Biersteuer, betrifft.
(7) Werden dem Steuergeheimnis unterliegende Daten durch einen Amtsträger oder diesem nach Absatz 3 gleichgestellte Personen nach Maßgabe des § 87a Absatz 4 über De-Mail-Dienste im Sinne des § 1 des De-Mail-Gesetzes versendet, liegt keine unbefugte Offenbarung, Verwertung und kein unbefugter Abruf von dem Steuergeheimnis unterliegenden Daten vor, wenn beim Versenden eine kurzzeitige automatisierte Entschlüsselung durch den akkreditierten Diensteanbieter zum Zweck der Überprüfung auf Schadsoftware und zum Zweck der Weiterleitung an den Adressaten der De-Mail-Nachricht stattfindet.
Wie schon vorher beschrieben, sehe ich hier kein Steuerrecht verletzt, wenn eine Behörde wie das Finanzamt Leonberg, oder das Finanzamt Stuttgart, mir den Eingang, einer von mir verfassten und an diese beiden Behörden versendeten Anzeige, bestätigen.
Es ist sogar die Pflicht einer Behörde, den Eingang eines Schreibens auf Wunsch des Verfassers zu bestätigen.
Dieses ergibt sich aus VwVfG §71b.
Verwaltungsverfahrensgesetz (VwVfG) § 71b Verfahren
(1) Die einheitliche Stelle nimmt Anzeigen, Anträge, Willenserklärungen und Unterlagen entgegen und leitet sie unverzüglich an die zuständigen Behörden weiter.
(2) Anzeigen, Anträge, Willenserklärungen und Unterlagen gelten am dritten Tag nach Eingang bei der einheitlichen Stelle als bei der zuständigen Behörde eingegangen. Fristen werden mit Eingang bei der einheitlichen Stelle gewahrt.
(3) Soll durch die Anzeige, den Antrag oder die Abgabe einer Willenserklärung eine Frist in Lauf gesetzt werden, innerhalb deren die zuständige Behörde tätig werden muss, stellt die zuständige Behörde eine Empfangsbestätigung aus. In der Empfangsbestätigung ist das Datum des Eingangs bei der einheitlichen Stelle mitzuteilen und auf die Frist, die Voraussetzungen für den Beginn des Fristlaufs und auf eine an den Fristablauf geknüpfte Rechtsfolge sowie auf die verfügbaren Rechtsbehelfe hinzuweisen.
(4) Ist die Anzeige oder der Antrag unvollständig, teilt die zuständige Behörde unverzüglich mit, welche Unterlagen nachzureichen sind. Die Mitteilung enthält den Hinweis, dass der Lauf der Frist nach Absatz 3 erst mit Eingang der vollständigen Unterlagen beginnt. Das Datum des Eingangs der nachgereichten Unterlagen bei der einheitlichen Stelle ist mitzuteilen.
(5) Soweit die einheitliche Stelle zur Verfahrensabwicklung in Anspruch genommen wird, sollen Mitteilungen der zuständigen Behörde an den Antragsteller oder Anzeigepflichtigen über sie weitergegeben werden. Verwaltungsakte werden auf Verlangen desjenigen, an den sich der Verwaltungsakt richtet, von der zuständigen Behörde unmittelbar bekannt gegeben.
(6) Ein schriftlicher Verwaltungsakt, der durch die Post in das Ausland übermittelt wird, gilt einen Monat nach Aufgabe zur Post als bekannt gegeben. § 41 Abs. 2 Satz 3 gilt entsprechend. Von dem Antragsteller oder Anzeigepflichtigen kann nicht nach § 15 verlangt werden, einen Empfangsbevollmächtigten zu bestellen.
Aber wie ging es weiter nach dem Erhalt der Email!
In der Email wird mir wieder nur der Eingang meines Schreibens vom 23.11.2015 bestätigt, jedoch nicht der Eingang meiner Anzeige gegen PeTA Deutschland e.V. vom 23.07.2014.
Meine Erfahrung ist, sowas lässt sich immer am besten per Telefon klären!
Also suchte ich mir die Telefonnummer des Finanzamtes Stuttgart / Körperschaftssteuern und erlaubte mir 12:25 Uhr deutscher Zeit, die Zentrale des Finanzamtes anzurufen.
Fazit des Anrufes – Störe Niemals einen Finanzbeamten beim Mittagessen
Beim ersten Versuch wurde sofort wieder aufgelegt. Ich dachte im ersten Moment das man mich wieder versucht wegzudrücken. Also rief ich sofort noch einmal an. Dieses Mal meldete sich eine Frau, im zickigen schwäbischen Dialekt.
Kurz und bündig teilte ich mit, dass ich eine Email erhalten habe und ich mit dem Absender dem „Vereinsbeauftragten“ sprechen möchte.
Kurz und saftig kam als Antwort zurück, den gibt hier nicht?
Also versuchte ich erst einmal nachzuforschen, ob ich überhaupt beim Finanzamt gelandet bin.
Antwort – ja in der Zentrale!
Wunderbar, dann verbinden sie mich doch bitte einmal.
Antwort – Nammmmmmmmmmmmmmeee
Den weiß ich ja nicht in der Email steht kein Name – nur Vereinsbeauftragter. Ich las ihr die Email vor und verwies auf die Absenderemailadresse! Gleichzeitig teilte ich der schwäbischen Frau, die ich so kurz vor der Rente im Alter einschätzte mit, dass ich die Email, für eine Behörden Email, auch schon sehr komisch und eher in den Bereich Spammail sah. Hier fehlt der Name, sagte ich.
In Emails muss kein Name genannt werden, kam kurz als Antwort.
Ok sagte ich, können sie mich mit der zuständigen Abteilung verbinden?
Welche Abteilung? – kam wieder kurz als Antwort
Na dort wo der Vereinsbeauftragte sitzt?
Den gibt es hier nicht. Kam wieder als Antwort!
Aber ich bin doch beim Finanzamt Stuttgart Körperschaften?
Ja in der Zentrale!
Na dann verbinden sich mich doch einfach einmal zur Abteilung, die für Vereine zuständig sind!
Das geht nicht – schallte es mittlerweile sehr genervt durch das Telefon
Warum denn nicht fragte ich.
Es ist Mitttaaaaaggg, nach 13 Uhr…
Ich wollte gerade noch um die Durchwahl bitten, da ertönte ein tut, tut, tut!
Oh wie konnte ich mir erdreisten, eine schwäbische Finanzbeamtin beim Mittag zu stören 😉
Also rief ich erst einmal einen Freund von mir in Deutschland an, der heute Geburtstag hatte, um ihn zu gratulieren.
Um 13:39 Uhr, also kurz vor der Beamtenfeierabendzeit, rief ich dann erneut an.
Dieses Mal bekam ich sogar einen Namen und eine Durchwahl! Was komisch war, dass man mich einfach nicht direkt Durchstellen wollte.
Als ich die mir genannte Durchwahl probierte, bekam ich die Ansage diese Nummer ist nicht vergeben. Ich versuchte auch Zahlendreher es half nichts.
Bevor ich mich weiter von den Beamten verarschen ließ, antwortet ich auf die Email.
Sehr geehrter Herr G****** (Vereinsbeauftragter),
ich kann sie leider telefonisch unter der mir von der Zentrale genannten Durchwahl 6557 nicht erreichen.
Es geht mir nicht um die Eingangsbestätigung des Schreibens vom 23.11.2015, sondern vielmehr um meine Anzeige gegen PeTA Deutschland e.V. vom 23.07.2014, die ich ihnen per Fax zugesendet habe.
Da weder beim Finanzamt Leonberg, denen ich am 21.07.2014 die Strafanzeige gesendet hatte, und diese in den Akten nicht vorhanden ist, mit der Info, das diese Aufgrund der Zuständigkeit eventuell an Sie weitergeleitet wurde. Ein Vermerk dazu existiert jedoch nach telefonischer Aussage nicht, in den Akten des Finanzamtes Leonberg. Wo befinden sich diese beiden Strafanzeigen!
Nun frage ich mich natürlich, ob das Finanzamt Stuttgart hier vorsätzlich diese Strafanzeige unterdrückt, was in meinen Augen dann Amtsmissbrauch mit einem Verdacht der Vorteilsnahme entspräche.
Nach meinen Rechtskenntniss, müssen sie mir den Eingang einer Strafanzeige bestätigen!
Dieses dürfte ja auch nicht das große Problem sein, es sei denn die Strafanzeige wurde Unterschlagen!
Ich erwarte kurzfristig eine Antwort, auf meine Eingangsbestätigungsanfrage ob meine Anzeige gegen PeTA Deutschland bei ihnen in den Akten vermerkt wurde!
Mit freundlichen Grüßen
Silvio Harnos
Das Gesetz VwVfG §71b, fand ich erst später bei weiteren Recherchen zu diesem Thema.
Auf meine Dienstaufsichtsbeschwerde wurde ja auch noch nicht von seitens des Vorstehers, des Finanzamtes Leonberg geantwortet.
Also steht als nächste die Form einer, bzw. zweier Fachaufsichtsbeschwerden an.
Immer schön den Dienstweg einhalten, nicht das man dann noch Verzögerungen aufgrund der Nichteinhaltung des Beschwerdeweges findet.